


Kotak Bank: 811 Mobile App
4,7132.36K Arvustused
Rakenduse andmed
- Versioon
- 5.3.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- Kotak Mahindra Bank Ltd.
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
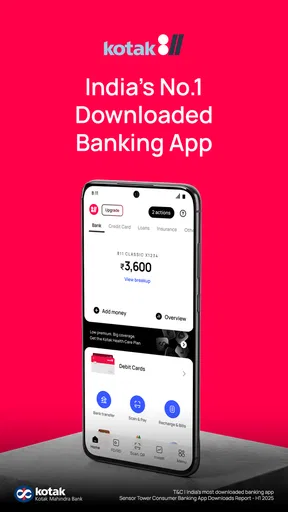
Enne pangarakenduse valimist mõtlen läbi, mida ma telefonis kõige sagedamini teen: kas vaatan kontojääki, tasun arveid, maksan poes või uurin finantsteenuseid. Kotak Bank: 811 Mobile App koondab need kasutusviisid ühe pangakeskkonna ümber. Minu meelest on see peamine otsustuskriteerium: rakendus on väärtuslik siis, kui selle lai valik sobib päriselt minu igapäevase rutiiniga, mitte lihtsalt ei näe funktsioonide loetelus muljetavaldav välja.
Kotak Mahindra Bank Ltd. arendatud tasuta finantsrakendus sobib eelkõige inimesele, kes kasutab või kaalub Kotaki pangateenuseid. See võib olla hea valik, kui soovin hallata kontot, teha makseid ning uurida investeerimise ja laenudega seotud võimalusi ühest kohast. Kui vajan vaid üht lihtsat tööriista kulude kirjapanekuks või maksete tegemiseks, võib eraldi ja kitsama ülesandega rakendus mulle paremini sobida.
Mida enne valimist enda käest küsida
Kasutan ma regulaarselt mitut pangatoimingut või vajan enamasti ainult saldo vaatamist? Kas tahan makseid teha sama rakendusega, kus hoian oma pangasuhteid? Ja kas eelistan, et finantsteenuste valikud oleksid ühes kohas, isegi kui selleks tuleb õppida laiemat menüüd? Nendele küsimustele vastates on lihtsam hinnata, kas 811 Mobile App lihtsustab mu elu või lisab ekraanile valikuid, mida ma tegelikult ei kasuta.
See otsustusviis aitab vältida levinud eksitust: rohkem funktsioone ei tähenda automaatselt paremat rakendust. Kui maksan arveid, kasutan UPI-d ja teen aeg-ajalt laadimisi, võib ühtne keskkond säästa rakenduste vahel liikumist. Kui aga mu peamine eesmärk on ainult eelarve jälgimine, ei pruugi pangarakendus asendada spetsiaalset kulude haldamise tööriista. Need lahendused vastavad eri küsimustele: üks aitab pangatoiminguid teha, teine võib keskenduda kulutuste ülevaatele.
Rakenduse praegune versioon on 5.3.1 ning Androidi puhul on nõutav vähemalt versioon 8.0. Enne installimist kontrolliksin, et telefon vastab sellele tingimusele ja et süsteem on ajakohane. See on väike ettevalmistus, aga pangarakenduse puhul on mõistlikum vältida vananenud tarkvaraga seotud ebamugavusi kui avastada need alles siis, kui makse vajab tegemist.
Kuidas 811 Mobile App igapäevases kasutuses toimib
Rakenduse keskne idee on tuua pangandus, maksed ja mõned finantstoodete toimingud samasse mobiilsesse keskkonda. See on oluline erinevus võrreldes lahendusega, mida kasutatakse ainult kontojäägi kontrollimiseks. Siin ei vaadata pangakontot eraldiseisva kohustusena, vaid ühe osana laiemast rahakasutuse töövoost.
Minu jaoks on kõige praktilisemad need võimalused, mida kasutan lühikeste toimingute ajal: arve tasumine, laadimine, UPI kaudu maksmine ja skannimisega alustatav tehing. Selliste tegevuste puhul loeb vähem see, kui palju rakendus suudab, ning rohkem see, kas õige funktsioon on leitav ilma liigse otsimiseta. Kui olen poes, tahan jõuda maksmiseni otse; kui meenub hilinenud arve, tahan selle lahendada paari selge sammuga.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
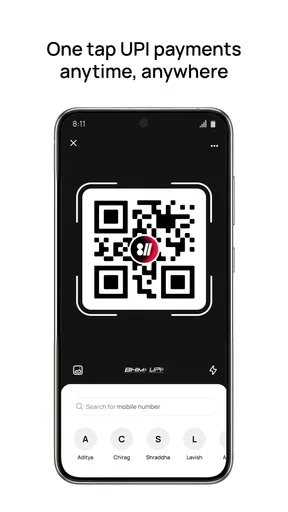
Skannimise tugi on eriti kasulik olukorras, kus makse saaja või müüja kuvab QR-koodi. See vähendab vajadust kontonumbrit või muud makseinfot käsitsi sisestada. Samas ei tähenda skannimine, et kontrollimise võib vahele jätta. Mina vaataksin alati enne kinnitamist üle saaja andmed ja summa, sest kiire maksevoog võib tekitada liigse kindlustunde.
UPI muudab rakenduse asjakohaseks kasutajale, kes teeb sageli väikseid igapäevaseid makseid. Selle asemel et avada üks rakendus konto jaoks ja teine maksete jaoks, saab sama pangakeskkonda kasutada mõlemaks. See on tugev argument neile, kelle telefonis on juba liiga palju finantsrakendusi või kes eelistavad oma rahaasju ühes kohas jälgida.
Konto avamine ja esimene seadistus
811 Mobile Appi üks nähtavamaid suundi on konto avamine. See teeb rakenduse huvitavaks ka inimesele, kes ei soovi alustada pangandust kontorikülastusest. Mobiilne alustamine võib säästa aega, kuid siin tasub arvestada, et finantsrakenduse seadistus ei ole sama mis tavalise sotsiaalrakenduse registreerimine. Isikuandmete ja pangandusega seotud sammud nõuavad tähelepanu ning kiirustamine ei ole hea mõte.
Kui konto avamise protsessis palutakse midagi üle kontrollida, teeksin seda rahulikult ja ametlikus rakendusesiseses vaates. Ma ei alustaks tundlikku toimingut avalikus Wi-Fi-võrgus ega jagaks kinnituskoodi teise inimesega. Need ei ole 811 Mobile Appi vead, vaid praktilised harjumused, mis muutuvad eriti tähtsaks siis, kui üks rakendus ühendab konto, maksed ja laenuteenused.
Esimese kasutuskorra järel tasub võtta hetk, et vaadata läbi peamised menüüd. Minu soovitus on mitte eeldada, et kõik oluline asub avakuval. Pangarakendustes võivad harvem kasutatavad valikud paikneda eraldi jaotistes ning hiljem säästab paar minutit avastamist palju aega, eriti kui on vaja kiiresti leida arve, investeerimise või laenudega seotud vaade.
Arved, laadimised ja korduvad toimingud
Arvete tasumine ja laadimised annavad rakendusele praktilise väärtuse, mida ainult pangakonto rakendus ei pruugi pakkuda. Kui teen sama tüüpi toimingut korrapäraselt, saan proovida kujundada endale kindla rutiini: avan vastava jaotise, kontrollin saaja või teenuse üksikasju, vaatan summa üle ja kinnitan alles siis. Selline järjekord on lihtne, kuid aitab vältida automaatset kinnitamist valel ekraanil.
Minu jaoks on siin oluline kompromiss. Ühest küljest on mugav, kui arve ja makse on samas rakenduses. Teisest küljest võib ühe rakenduse kasutamine kõigeks muuta rahavoogude jälgimise vähem selgeks, kui ma ei pööra tähelepanu sellele, mille eest iga tehing täpselt läks. Seetõttu ei kasutaks ma 811 Mobile Appi lihtsalt nupuvajutuse tööriistana, vaid vaataksin pärast suuremaid või ebatavalisi makseid ka tehinguandmed üle.
Laadimiste puhul on väärtus kiiruses, kuid ka siin on enne kinnitamist mõistlik kontrollida numbrit, teenust ja summat. Väike sisestusviga võib viia raha valele sihtkohale või tekitada tarbetu parandamise vajaduse. Rakendus võib teha protsessi lühemaks, kuid lõplik vastutus jääb kasutajale.
Investeerimine ja laenud samas keskkonnas
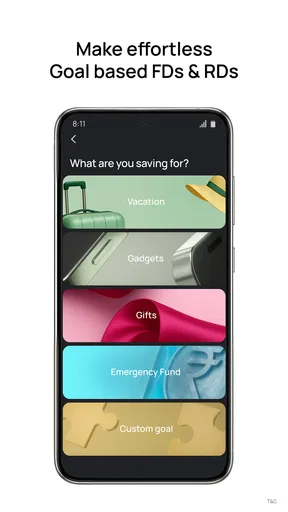
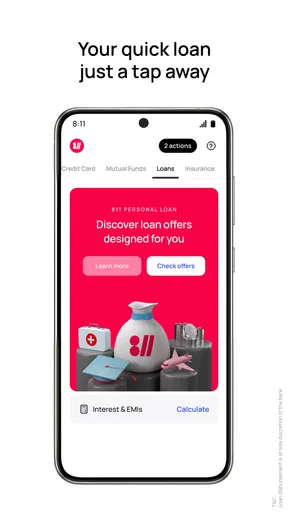
Investeerimise ja laenude lisamine muudab 811 Mobile Appi rohkemaks kui igapäevase maksmise rakendus. See võib olla mugav inimesele, kes tahab oma pangasuhtega seotud finantsteenuseid samast kohast uurida. Samas ei võrdu teenuse olemasolu sellega, et iga kasutaja peaks seda kasutama. Investeerimisotsus vajab eesmärgi, ajahorisondi ja riskitaluvuse läbimõtlemist; laen aga mõjutab tulevast eelarvet palju kauem kui üks tavaline makse.
Minu soovitus on käsitleda neid jaotisi uurimis- ja halduskanalina, mitte impulssostu moodi menüüna. Kui avan investeerimise vaate, paneksin enne raha liigutamist kirja, mille jaoks ma investeerin ja kui pika aja jooksul seda raha vaja ei lähe. Kui vaatan laenuvõimalust, võrdleksin alati kogukulu ja tagasimaksekoormust, mitte ainult esmapilgul sobivat summat.
See on üks rakenduse tugevusi ja samal ajal võimalik nõrkus. Tugevus seisneb selles, et kasutaja ei pea finantsteemade vahel pidevalt keskkonda vahetama. Nõrkus seisneb selles, et maksete, investeeringute ja laenude kõrvuti paiknemine võib muuta rahaotsused liiga lihtsaks. Minu meelest peaks 811 Mobile Appi kasutaja säilitama eraldi mõtlemise iga teenuse puhul, isegi kui tehniline ligipääs on ühesugune.
Kiirus ei tähenda alati lihtsust
Rakenduse üldine lubadus on kiire mobiilipank, kuid minu jaoks sõltub kiirus rohkem ülesehitusest kui funktsioonide arvust. Kui avakuva suunab mind kohe kõige sagedamini vajalike toiminguteni, on kogemus hea. Kui aga investeerimise, laenude, maksete ja konto valikud konkureerivad üksteisega, võib uus kasutaja vajaliku toimingu leidmisel kõhelda.
See on oluline erinevus 811 Mobile Appi ja väga kitsalt fokuseeritud rahakotirakenduse vahel. Lihtne rahakott võib olla mugavam ainult kulude jälgimiseks, sest sellel on vähem otsuseid ja vähem finantsteenuseid. 811 Mobile App on tugevam siis, kui tahan pangandust ja makseid koos; ta ei pruugi olla parim valik inimesele, kes soovib võimalikult puhast, ühe ülesandega liidest.
Igapäevane töövoog, mis aitab vigu vältida
Üks praktiline viis rakenduse võimalusi turvalisemalt kasutada on eristada kiireid makseid pikematest finantsotsustest. Näiteks kui tasun samal päeval arve ja kasutan poes QR-makset, kontrollin iga tehingu saaja ning summa kohe enne kinnitamist. Kui hiljem avan investeerimise või laenu jaotise, jätan otsuse tegemiseks eraldi aja, mitte ei käsitle seda sama rutiinse toiminguna.
Selline töövoog on kasulik ka siis, kui jagan päeva jooksul tähelepanu töö, sõnumite ja pangatoimingute vahel. Enne makse alustamist tasub peatuda ja veenduda, et ekraanil on õige teenus; pärast makset vaatan vajadusel tehinguandmed üle, eriti kui summa või saaja oli tavapärasest erinev. Mugavus peaks vähendama tarbetuid samme, mitte eemaldama kontrolli.
Kellele see rakendus sobib ja millal valida midagi muud
Rakendus on hea kandidaat Kotak Mahindra Bank Ltd. kliendile, kes soovib hallata kontot telefonist ning teha samas keskkonnas igapäevaseid makseid. Eriti hästi sobib see inimesele, kelle rahakasutus hõlmab lisaks ülekannetele ka arveid, laadimisi, QR-makseid või UPI-d. Sellisel juhul on ühe rakenduse eelis väga konkreetne: vähem rakenduste vahetamist ja vähem vajadust meenutada, milline teenus kus asub.
Samuti näen väärtust kasutaja jaoks, kes alles kujundab oma mobiilse panganduse harjumusi. Konto avamise võimalus, mobiilipank ja laiema rahahalduse valikud loovad ühe alguspunkti. See ei tähenda, et rakendus õpetaks automaatselt head rahakasutust, kuid see võib vähendada tehnilist hõõrdumist, mis muidu takistab arve tasumist või konto jälgimist.
Rakendust võiksid kaaluda ka inimesed, kes tahavad oma pangateenustele mobiilset juurdepääsu ilma selle eest eraldi maksma. See on tasuta ning sobib PEGI 3 vanusemärgisega üldiseks kasutuseks, kuigi finantstoimingute tegemisel peab tegelik kasutaja olema piisavalt vastutustundlik ja mõistma, mida kinnitab. Vanusemärgis ei muuda investeerimis- ega laenuotsuseid lihtsaks ega riskivabaks.
Teisest küljest ei soovitaks ma seda pimesi inimesele, kes tahab ainult väga minimaalset pangarakendust. Kui kõik lisavõimalused tekitavad segadust või kui kasutaja eelistab investeerimiseks ja laenude võrdlemiseks eraldi, põhjalikumaid tööriistu, võib kitsam lahendus olla rahulikum. Samuti ei asendaks ma rakenduse mugavuse tõttu omaenda kontrolli tehingute, saajate ega finantskohustuste üle.
Millal mõni muu lahendus on parem
Kui mu eesmärk on ainult igapäevaseid kulusid kategoriseerida või eelarvet jälgida, otsiksin selleks pigem spetsiaalset finantsplaneerimise tööriista. Pangarakendus on loomulik koht konto ja maksete haldamiseks, kuid eelarvestamise vajadus on teistsugune: tähtis pole üksnes see, kas tehing õnnestus, vaid ka see, kuidas kulutused aja jooksul jaotuvad. Ma ei valiks 811 Mobile Appi ainult selle põhjal, et see koondab mitu pangateenust.
Samamoodi võib eraldi investeerimis- või laenuvõrdluse tööriist olla sobivam, kui soovin enne otsust mitut võimalust põhjalikult kõrvutada. 811 Mobile Appi väärtus on ligipääsus Kotaki pangateenustele, mitte selles, et see asendaks igas finantsvaldkonnas eraldiseisva analüüsi. Kui mul on juba teise panga kaudu hästi toimiv makserutiin ja ma ei vaja Kotaki teenuseid, pole põhjust lisada telefoni veel üht pangarakendust üksnes funktsioonide arvukuse pärast.
Usaldus, versioon ja igapäevane ettevaatus
Rakenduse keskmine hinnang on 4,7 ning seda on hinnanud umbes 1,7 miljonit kasutajat; arvustusi on ligikaudu 132 000. Need näitajad annavad märku, et tegemist ei ole niširakendusega, vaid laialt kasutatava mobiilipangaga. Samuti ulatub paigalduste arv üle 50 miljoni, mis näitab selle suurt kasutajaskonda.
Need numbrid ei garanteeri, et iga kasutaja kogemus on ühesugune. Pangarakenduse sobivus sõltub sellest, milliseid teenuseid ma kasutan, kui kiiresti ma menüü loogikaga harjun ja millist seadet kasutan. Minu jaoks on kasulik teada, et rakenduse praegune versioon on 5.3.1 ning see töötab Androidiga alates versioonist 8.0. Enne paigaldamist kontrolliksin siiski oma telefoni süsteemi ja jätaksin seadmes piisavalt ruumi, et uuendused ei muutuks hiljem tülikaks.
Kui telefon on vana või süsteemiuuendused on pikalt tegemata, ei tasu eeldada, et iga mobiilipanga funktsioon töötab sama sujuvalt kui uuemas seadmes. Samuti ei installiks ma pangarakendust juhuslikust failist ega sisestaks kontoandmeid ekraanile, mille päritolu ma ei tunne. Ametlik rakendus, uuendatud telefon ja ettevaatlik kinnitamine on siin olulisemad kui ükskõik milline lisafunktsioon.
Kui lihtne on vahetada oma senist pangarutiini?
Rakenduse paigaldamine ei tähenda iseenesest, et peaksin kõik rahaasjad kohe ümber korraldama. Kui kasutan juba teist panka, alustaksin uue rakendusega rahulikult: tutvuksin menüüdega ning teeksin alguses ainult need toimingud, mille jaoks olen konto avanud või rakenduse kasutusele võtnud. Nii saan hinnata, kas igapäevased maksed ja konto haldamine sobivad mu harjumustega, enne kui hakkan muutma korduvaid makseid või muud raharutiini.
Selline järkjärguline lähenemine vähendab segadust, kui mul on korraga mitu pangakanalit. Hoian meeles, millise konto kaudu konkreetne makse tehakse, ning kontrollin enne kinnitamist alati valitud kontot ja saajat. Kui soovin mõne teise rakenduse kasutamist vähendada, teen seda alles siis, kui olen kindel, et uus töövoog katab mu tegelikud vajadused.
Üks realistlik kasutusolukord
Kujutan ette tööpäeva, kus mul on vaja enne kodust lahkumist kontrollida konto seisu, tasuda arve ja teha hiljem poes QR-koodiga makse. 811 Mobile Appi mõte tuleb sellises olukorras hästi esile: ma ei pea iga tegevuse jaoks rakendust vahetama. Kõigepealt vaataksin kontojääki, seejärel avaksin arvete jaotise ning enne kinnitamist kontrolliksin saaja ja summa. Poes kasutaksin skannimist, kuid vaataksin makse kinnituse eel uuesti üle, mida täpselt kinnitan.
Kui samal õhtul tekib huvi investeerimise või laenu vastu, ei teeks ma otsust samas kiires rütmis. See on minu meelest oluline kasutusnipp: igapäevane makse võib olla kiire, kuid pikaajaline finantsotsus peab olema aeglane. Rakendus võib mõlemad tegevused kõrvuti kättesaadavaks teha, kuid kasutaja peaks oma töövoo teadlikult kaheks jagama.
Selline näide näitab ka seda, kellele rakendus kõige rohkem kasu annab: inimesele, kes kasutab juba Kotaki pangateenuseid ja tahab teha mitu erinevat toimingut telefonist. Inimesele, kes ei vaja Kotaki kontot või soovib ainult lihtsat kulude jälgimist, ei pruugi ükski neist mugavustest olla piisav põhjus uue pangarakenduse kasutuselevõtuks.
Kasutajate hinnangud annavad tausta, mitte garantiid
Rakenduse 4,7 keskmine hinnang ja suur kasutajaskond võivad aidata mõista, et mobiilipank on paljudele tuttav valik, kuid ma ei võtaks neid oma isikliku sobivuse mõõdupuuna. Ühe inimese jaoks võib kõige olulisem olla kiire makse, teise jaoks konto avamine või konkreetne finantsteenus. Enne pikema rutiini kujundamist prooviksin esmalt neid jaotisi, mida ise päriselt vajan, ning hindaksin nende põhjal, kas rakenduse ülesehitus on mulle loomulik.
Samuti tasub mõelda, kas tahan kõik finantstoimingud ühele ekraanile lähemale tuua või hoida neid teadlikult eri tööriistades. Esimene valik võib säästa aega ja vähendada rakenduste vahetamist; teine võib aidata piirata juhuslikke otsuseid ja hoida näiteks eelarve planeerimise eraldi pangatoimingutest. Minu jaoks ei ole kumbki lähenemine universaalselt õige: oluline on, et valitud korraldus oleks arusaadav ja turvaline just minu enda harjumuste juures.
Minu lõplik hinnang
Kotak Bank: 811 Mobile App on tugev valik inimesele, kes tahab mobiilipanka, makseid ja laiemat finantsteenuste valikut ühest kohast. Selle kõige veenvam külg ei ole üksik funktsioon, vaid nende koosmõju: konto avamine, arvete tasumine, laadimised, UPI, skannimine, investeerimine ja laenud moodustavad terviku, mida saab kasutada nii igapäevasteks väikesteks toiminguteks kui ka pangasuhte pikemaks haldamiseks.
Minu kriitika keskendub samale omadusele, mis rakenduse tugevaks teeb. Lai valik võib tähendada rohkem menüüsid, rohkem otsuseid ja suuremat vajadust enne kinnitamist tähelepanelik olla. Kui otsin ainult kõige lihtsamat kontovaadet, valiksin tõenäoliselt kitsama tööriista. Kui aga olen Kotak Mahindra Bank Ltd. klient ja tahan vähendada rakenduste vahetamist, on 811 Mobile Appi kasutusmugavus minu jaoks selge argument.
Lõppotsus on seega positiivne, kuid mitte pimesi soovitav. Ma soovitaksin seda kasutajale, kes hindab ühte keskset mobiilset pangakeskkonda ja on valmis investeerimise või laenude puhul ise põhjalikult mõtlema. Kõige parem on see rakendus siis, kui mugavust kasutatakse töö lihtsustamiseks, mitte otsuste kiirustamiseks.
Plussid
- Kiire rahaülekannete ja arvete tasumise võimalus ühes rakenduses.
- Biomeetriline sisselogimine muudab konto avamise mugavamaks.
- Kontojääki ja tehinguajalugu saab kontrollida igal ajal.
- Rakendus pakub juurdepääsu mitmetele pangandus- ja investeerimisteenustele.
- Teavitused aitavad jälgida kontol toimuvat ja maksete staatust.
Miinused
- Mõned funktsioonid võivad töötada ainult Kotak Mahindra Banki klientidele.
- Rakendus võib vanemates seadmetes olla aeglane või ebastabiilne.
- Täielik kasutuskogemus sõltub toimivast internetiühendusest.
- Mõne teenuse kasutamiseks võib olla vajalik täiendav autentimine.
- Rakenduse liides ja tugiteenused on peamiselt India turule kohandatud.
Korduma kippuvad küsimused: Kotak Bank: 811 Mobile App
Mis on Kotak Bank: 811 Mobile App ja kellele see mõeldud on?
Kotak Bank: 811 Mobile App on Kotak Mahindra Banki mobiilipangarakendus, mille kaudu saab hallata 811 digitaalset pangakontot ja kasutada igapäevaseid pangateenuseid. Rakendus on eelkõige mõeldud India klientidele, kes soovivad avada või kasutada kontot, teha ülekandeid, kontrollida saldot, maksta arveid ning hallata kaarte otse telefonist. Enne allalaadimist tasub kontrollida, kas teenus on teie elukohas ja isikuandmetega kasutatav.
Kas rakenduse kaudu saab avada Kotak 811 konto ning milliseid dokumente on vaja?
Jah, rakenduse üks peamisi funktsioone on Kotak 811 digitaalse säästu- või pangakonto avamise võimalus, kuid tingimused võivad sõltuda kliendi staatusest ja India regulatsioonidest. Tavaliselt tuleb esitada India mobiilinumber, PAN-kaardi andmed ning Aadhaariga seotud isikutuvastuse info või muu panga aktsepteeritud dokumentatsioon. Konto avamine võib hõlmata videopõhist KYC-kontrolli, seega peab telefonil olema töötav kaamera ja stabiilne internetiühendus.
Milliseid pangatehinguid saab Kotak Bank: 811 Mobile Appis teha?
Rakendus võimaldab tavaliselt vaadata konto saldot ja väljavõtteid, kontrollida tehingute ajalugu, teha India-siseseid rahaülekandeid, maksta arveid ning hallata deebetkaarti ja muid pangatooteid. Mõnes versioonis saab kasutada ka UPI-makseid, mobiili- ja DTH-laadimisi ning hoiuste või investeerimistoodete haldust. Täpsed võimalused sõltuvad kontotüübist, kliendi kinnitustest, rakenduse versioonist ja Kotak Mahindra Banki kehtivatest teenusetingimustest.
Kas Kotak 811 rakendus on turvaline ja kuidas kasutaja end kaitsta saab?
Rakendus kasutab pangateenustele tavapäraseid turvameetmeid, nagu sisselogimise autentimine, seadmega sidumine, OTP-koodid ja võimalusel biomeetriline tuvastus. Turvalisus sõltub siiski suuresti ka kasutajast. Ärge jagage OTP-d, MPIN-i, paroole ega kaardiandmeid teistega, vältige rakenduse kasutamist avalikus Wi-Fi-võrgus ning laadige see alla ainult ametlikust Google Play poest või Apple App Store'ist. Kahtlase tegevuse korral võtke kohe pangaga ühendust.
Kas Kotak Bank: 811 Mobile App on tasuta ning millised piirangud võivad kasutamisel tekkida?
Rakenduse allalaadimine on üldjuhul tasuta, kuid mõned pangateenused, tehingud, sularahaoperatsioonid või lisatooted võivad olla seotud teenustasudega. Samuti võivad kehtida konto miinimumnõuded, tehingupiirangud, KYC-ga seotud piirangud ja India pangandusreeglitest tulenevad tingimused. Enne konto avamist või suurema ülekande tegemist kontrollige rakenduses ja panga ametlikul veebilehel hinnakirja, limiite ning seda, kas teie seade ja telefoninumber vastavad kasutusnõuetele.


